Was von deiner Betriebsrente übrig bleibt
Die Zusage
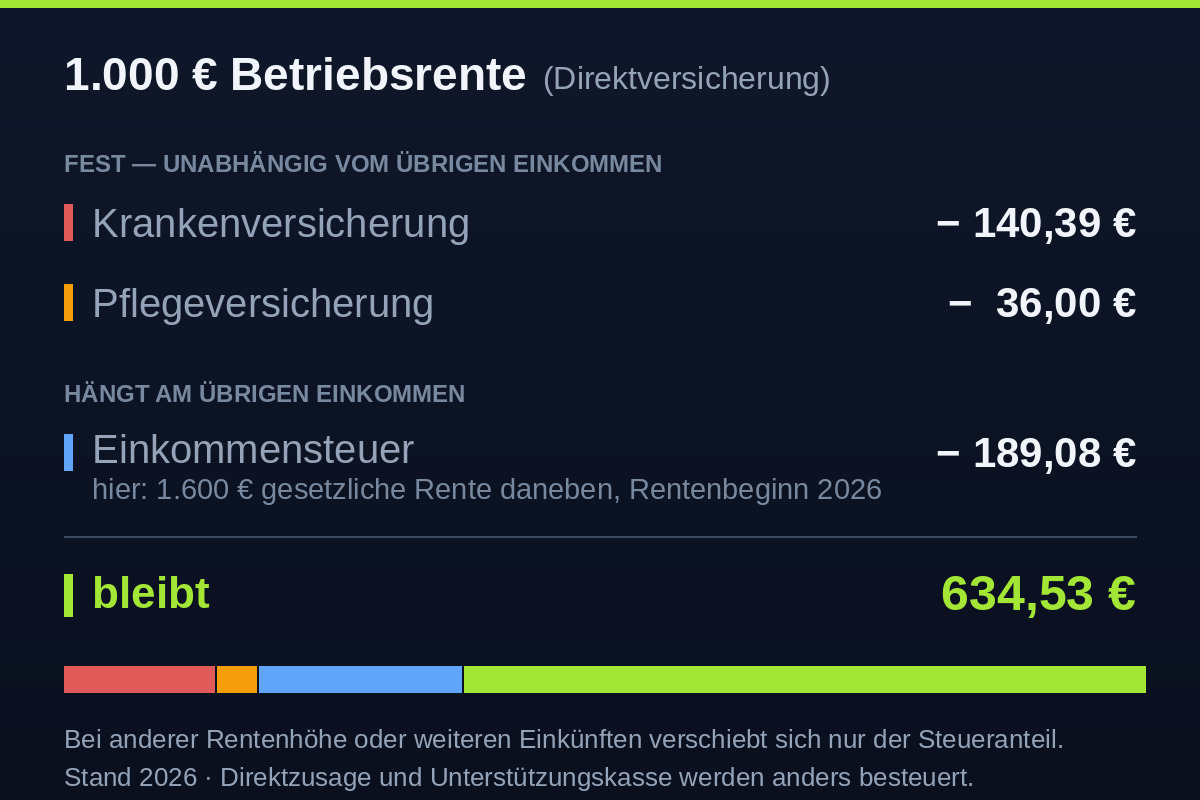
Auf deiner Standmitteilung steht: 1.000 € Betriebsrente im Monat.
Auf die gesetzliche Rente zahlst du den halben Krankenkassenbeitrag — die andere Hälfte trägt die Rentenversicherung. Auf die Betriebsrente zahlst du ihn allein.
Von 1.000 € gehen deshalb 176,39 € an Kranken- und Pflegeversicherung, bevor überhaupt von Steuern die Rede ist. Dieser Betrag hängt an nichts anderem als der Höhe deiner Betriebsrente — nicht an deiner gesetzlichen Rente, nicht an deinem übrigen Einkommen.
Die Steuer kommt danach. Wie hoch sie ausfällt, lässt sich nicht pauschal sagen; weiter unten steht, warum, und ein durchgerechnetes Beispiel dazu.
Schritt 1: Krankenversicherung
Betriebsrenten sind Versorgungsbezüge nach § 229 Abs. 1 Satz 1 Nr. 5 SGB V. Für sie gilt nach § 248 SGB V der allgemeine Beitragssatz, und das pflichtversicherte Mitglied trägt die Beiträge nach § 250 Abs. 1 Nr. 1 SGB V allein — zuzüglich des kassenindividuellen Zusatzbeitrags.
Es gibt allerdings einen Freibetrag. Nach § 226 Abs. 2 Satz 2 SGB V bleibt ein Zwanzigstel der monatlichen Bezugsgröße beitragsfrei — 2026 sind das 197,75 €. Nur was darüber liegt, wird verbeitragt:
1.000,00 €  Betriebsrente
−  197,75 €  Freibetrag § 226 Abs. 2 S. 2 SGB V
─────────────
  802,25 €  beitragspflichtig

802,25 € × 17,5 %  (14,6 % allgemein + 2,9 % Ø-Zusatzbeitrag)
= 140,39 € Krankenversicherung
Schritt 2: Pflegeversicherung — Freigrenze statt Freibetrag
Hier überspringen die meisten Ratgeber eine Feinheit, die Geld kostet.
Für die Pflegeversicherung gilt derselbe Betrag von 197,75 € — aber nicht als Freibetrag, sondern als Freigrenze:
| Freibetrag (Krankenversicherung) | Die ersten 197,75 € bleiben frei, nur der Rest wird verbeitragt. |
| Freigrenze (Pflegeversicherung) | Liegt die Betriebsrente auch nur einen Euro darüber, wird der volle Betrag verbeitragt. |
Der Beitragssatz hängt an der Zahl deiner Kinder:
| ohne Kinder | 4,2 % (§ 55 Abs. 3 SGB XI) |
| ab einem Kind | 3,6 % |
| zwei bis fünf Kinder | gestaffelt bis 2,6 % — aber nur, solange die Kinder unter 25 sind |
Im Ruhestand sind Kinder fast immer älter als 25. Deshalb rechnen wir hier mit 3,6 %:
1.000,00 € × 3,6 %  = 36,00 €   Pflegeversicherung
1.000,00 € × 4,2 %  = 42,00 €   ohne Kinder
Das Zwischenergebnis steht fest
1.000,00 €  Betriebsrente
−  140,39 €  Krankenversicherung
−   36,00 €  Pflegeversicherung
─────────────
  823,61 €
Diese Rechnung gilt immer. Egal wie hoch deine gesetzliche Rente ist, egal ob du nebenher Mieteinnahmen hast, egal in welchem Jahr du in Rente gehst: 17,6 % deiner Betriebsrente gehen an die Sozialversicherung.
Wer eine Zusage über 1.000 € als 1.000 € in seine Planung einträgt, liegt allein dadurch um 176 € im Monat daneben.
Und die Steuer?
Die lässt sich nicht beziffern — jedenfalls nicht für die Betriebsrente allein. Die Einkommensteuer wird auf dein gesamtes Einkommen erhoben, nicht auf einzelne Renten.
Was sich sagen lässt: um wie viel die Betriebsrente deine Steuerlast erhöht.
Ein durchgerechneter Fall
Gesetzliche Rente, 19.200 € im Jahr. Rentenbeginn 2026 bedeutet nach § 22 Nr. 1 EStG einen Besteuerungsanteil von 84 %. Die übrigen 16 % bleiben als Rentenfreibetrag dauerhaft steuerfrei — als Euro-Betrag festgeschrieben, nicht als Prozentsatz.
19.200 € × 84 %     = 16.128 €   steuerpflichtiger Anteil
19.200 € × 12,35 %  =  2.371 €   KV/PV (halber KV-Satz + volle PV)
Betriebsrente, 12.000 € im Jahr: voll steuerpflichtig, dazu 2.117 € KV/PV aus den Schritten 1 und 2.
  16.128 €   aus der gesetzlichen Rente
+ 12.000 €   aus der Betriebsrente
─────────────
  28.128 €
−    102 €   Werbungskosten-Pauschbetrag § 9a S. 1 Nr. 3 EStG
−  4.488 €   Kranken- und Pflegeversicherung als Sonderausgaben
─────────────
  23.538 €   zu versteuerndes Einkommen

Einkommensteuer § 32a EStG, Tarif 2026:  2.468 € im Jahr
Ohne die Betriebsrente läge das zu versteuernde Einkommen bei 13.655 € und die Steuer bei 199 €. Die Betriebsrente erhöht die jährliche Steuerlast also um 2.269 € — rund 189 € im Monat.
Finde deine Zeile
Such die gesetzliche Rente, die deiner am nächsten kommt:
| deine gesetzliche Rente | Sozialabgaben | Steuerlast steigt um | es bleiben |
|---|---|---|---|
| 1.000 € | 176,39 € | 97,88 € | 725,73 € |
| 1.400 € | 176,39 € | 168,86 € | 654,75 € |
| 1.600 € | 176,39 € | 189,08 € | 634,53 € |
| 2.000 € | 176,39 € | 209,19 € | 614,42 € |
| 2.400 € | 176,39 € | 219,30 € | 604,30 € |
Die Sozialabgaben stehen in jeder Zeile gleich. Nur die Steuer wandert.
Und sie wandert nicht nur mit der gesetzlichen Rente: Mieteinnahmen, eine zweite Rente oder ein Nebenverdienst wirken genauso. Jede zusätzliche Einkunft hebt den Satz, mit dem auch deine Betriebsrente belastet wird.
Ein Beispiel: Wer 1.600 € gesetzliche Rente bezieht und daneben 500 € Mieteinnahmen hat, steht nicht bei 634,53 €, sondern bei 606,81 € — also fast in der untersten Zeile der Tabelle. Die Miete selbst wird dabei nicht einmal verbeitragt; sie hebt nur den Steuersatz.
Welche Form von Betriebsrente hast du?
Es gibt fünf Durchführungswege: Direktzusage, Unterstützungskasse, Pensionskasse, Pensionsfonds und Direktversicherung.
Für die Sozialabgaben spielt das keine Rolle. Alle fünf sind Versorgungsbezüge nach § 229 Abs. 1 Satz 1 Nr. 5 SGB V. Die 176,39 € von oben gelten in jedem Fall.
Für die Steuer schon:
| Durchführungsweg | Besteuerung in der Auszahlungsphase |
|---|---|
| Pensionskasse, Pensionsfonds, Direktversicherung — Vertrag ab 2005, geförderte Beiträge | voll steuerpflichtig, § 22 Nr. 5 Satz 1 EStG |
| Direktzusage, Unterstützungskasse | Versorgungsbezug nach § 19 Abs. 2 EStG — mit Versorgungsfreibetrag |
| Altvertrag vor 2005, in der Ansparphase steuerfrei | voll steuerpflichtig |
| Altvertrag vor 2005, vom Arbeitgeber pauschal versteuert (§ 40b) | nur mit dem Ertragsanteil |
Bei Direktzusage oder Unterstützungskasse greift zusätzlich der Versorgungsfreibetrag. Wie viel das ausmacht, hängt vom Jahr des Rentenbeginns ab — 2026 rund 28 € im Monat, 2040 noch etwa 10 €, ab 2058 nichts mehr.
MyCashPilot unterscheidet diese Fälle.
Warum die meisten Rechner daneben liegen
Nicht aus Nachlässigkeit, sondern weil sie eine andere Frage beantworten. Ein Rentenlückenrechner addiert Bruttoansprüche und vergleicht sie mit deinem Bedarf. Das ist schnell, verständlich — und je nach Fall 25 bis 40 Prozent zu optimistisch.
Vier Dinge gehen dabei unter:
- Auf Betriebsrenten gilt der volle Krankenkassenbeitrag, nicht der halbe.
- Freibetrag und Freigrenze sind nicht dasselbe — ein Unterschied von 36 € im Monat allein in diesem Beispiel.
- Jede Rentenart wird anders besteuert. Gesetzliche Rente und Versorgungswerk nach dem Jahr des Rentenbeginns, Beamtenpension und Direktzusage mit Versorgungsfreibetrag, Direktversicherung und Riester voll, private Renten nur mit dem Ertragsanteil.
- Die Steuer hängt am Gesamteinkommen und lässt sich nicht je Rente angeben.
Wie wir das rechnen
MyCashPilot führt diese Rechnung für jedes einzelne Jahr deines Plans durch — mit deinen Beträgen, deiner Versicherungsart, deinem Rentenbeginnjahr und den Kohortentabellen, die für dich gelten. Jeden Zwischenschritt kannst du aufklappen: Bruttorente, Freibetrag, Beitragssätze, steuerpflichtiger Anteil, Steuer, Nettobetrag.
Keine Produktempfehlungen. Keine Provisionen. Nur die Rechnung.
Angaben zur Rechnung
Alle Werte nach dem Rechtsstand 2026: allgemeiner Beitragssatz 14,6 %, durchschnittlicher Zusatzbeitrag 2,9 %, Pflegeversicherung 3,6 % bzw. 4,2 % ohne Kinder, Freibetrag und Freigrenze 197,75 €, Einkommensteuertarif nach § 32a EStG in der Fassung des Steuerfortentwicklungsgesetzes.
Die Kranken- und Pflegeversicherungsbeiträge sind als Sonderausgaben nach § 10 Abs. 1 Nr. 3 EStG abziehbar. Bei privat Versicherten gilt das nur für die Beiträge zur Basisversorgung, nicht für die gesamte Prämie.
Dies ist eine Beispielrechnung und keine Steuerberatung. Dein Fall kann abweichen — deshalb gibt es die Simulation.